

카메라 모듈 시장, 스마트폰 넘어 자동차·XR·의료로 확장
글로벌 시장조사기관 Yole Group은 ‘Camera Module 2025’ 보고서를 통해 카메라 모듈 산업이 스마트폰 중심 구조를 유지하면서도 다양한 응용 분야로 확장되고 있는 흐름을 제시했다. 보고서에 따르면 2024년 카메라 모듈 출하량은약 70억개로 반등했으며, 이는 스마트폰 시장 회복과 소비자 수요 증가에 따른 것이다.
모바일은 여전히 전체 출하량의 대부분을 차지하는 핵심 시장으로 유지되고 있지만, XR, 의료, 산업용 비전, 자동차 등 신규 적용 분야가 점진적으로 확대되고 있다. 다만 이러한 신규 시장은 아직 전체 물량에서 차지하는 비중은 제한적이며, 중장기 성장 잠재력이 강조되는 단계로 평가된다.
Yole Group은 이러한 흐름을 바탕으로 카메라 모듈 시장이 2030년 약 86억개 규모로 성장할 것으로 전망했다. 특히 출하량 측면에서는 모바일 중심 구조가 유지되는 반면, 기술 고도화와 수익성 측면에서는 자동차 및 신규 응용 분야의 중요성이 점차 확대되고 있는 것으로 분석된다.
Yole Group 이미징 기술·시장 애널리스트 Anas Chalak(아나스 샬락)은 “모바일은 여전히 핵심 시장이지만, 자동차, XR, 로봇, 의료 영상이 새로운 물량 및 가치 창출의 중심으로 부상하고 있다”고 밝혔다.
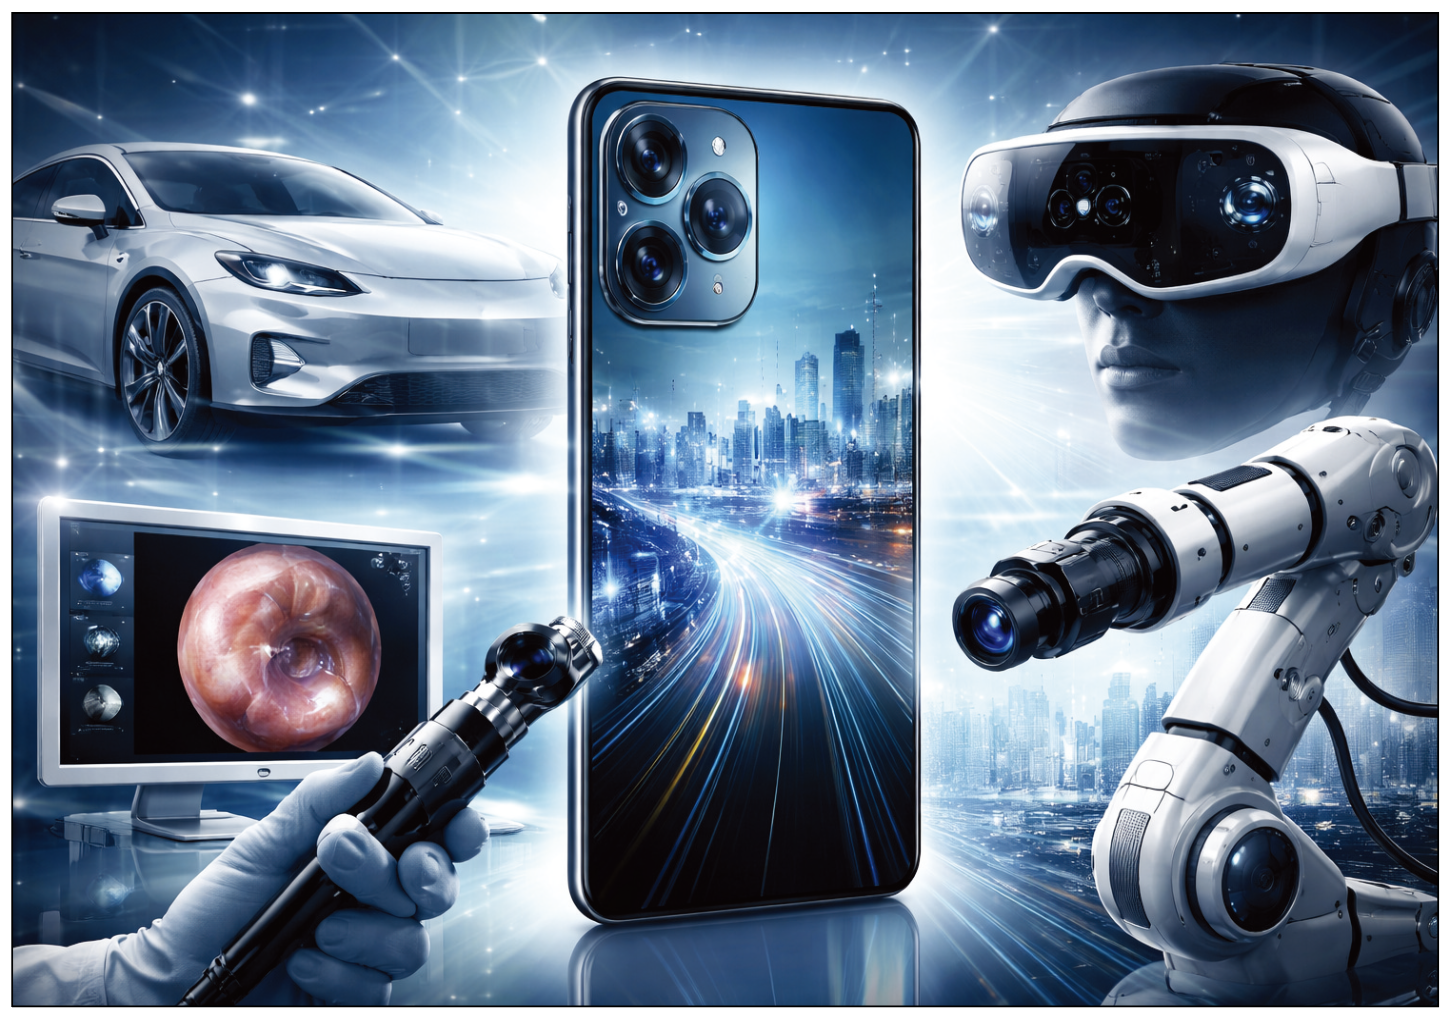
▲ 카메라 모듈은 스마트폰을 중심으로 자동차, XR, 로봇, 의료 등 다양한 산업으로 적용 영역이 확대되고 있다.
카메라 모듈 시장, 성장세 회복 속 적용 영역 다변화
글로벌 컴팩트 카메라 모듈 시장은 스마트폰 중심 구조를 유지하는 가운데, 점진적인 적용 영역 다변화가 진행되고 있다. 메인 카메라와 잠망경 카메라의 고도화는 모바일 기기의 영상 성능 향상을 이끌며, 스마트폰은 여전히 가장 큰 기술 중심 시장으로 자리하고 있다.
드론, 웨어러블, 스마트홈 등 기타 소비자 분야는 보합 또는 소폭 감소세를 보였으나, XR 헤드셋은 새로운 소비자 영상 기기로서 초기 성장 단계에 진입하고 있다. 노트북과 태블릿 등 생산성 기기용 카메라는 화상회의및 콘텐츠 제작 수요 증가에 따라 점진적인 회복세를 보이고 있다.
의료 영상 분야는 최소 침습 진단 수요 증가에 힘입어 안정적인 수요를 유지하고 있으며, 산업 분야는 유럽과 북미의 설비 투자 지연으로 단기적인 둔화를 겪었지만 임베디드 비전 중심으로 지속적인 적용이 이어지고 있다. 자동차 분야는 ADAS와 차량 내부 모니터링 기능 확산을 기반으로 가장 빠른 성장세를 보이는 영역으로 평가 된다.
시장 규모 490억 달러까지 성장 전망
카메라 모듈 시장은 물량 회복과 함께 금액 기준에서도 성장세를 이어가고 있다. 2024년 약 390억 달러 규모였던 시장은 2030년 약 490억달러 수준까지 확대될 것으로 전망된다.
특히 출하량은 모바일 중심 구조가 유지되는 반면, 자동차 및 고사양 응용 분야 중심으로 제품 단가가 상승하면서 시장 가치가 증가하는 구조가 나타나고 있다. 이러한 변화는 응용 분야별 비중 변화와 함께 나타나며, 시장 구조 전환의 흐름으로 이어지고 있다.
<표1> 컴팩트 카메라 모듈 시장 규모 및 응용 분야별 구성 변화
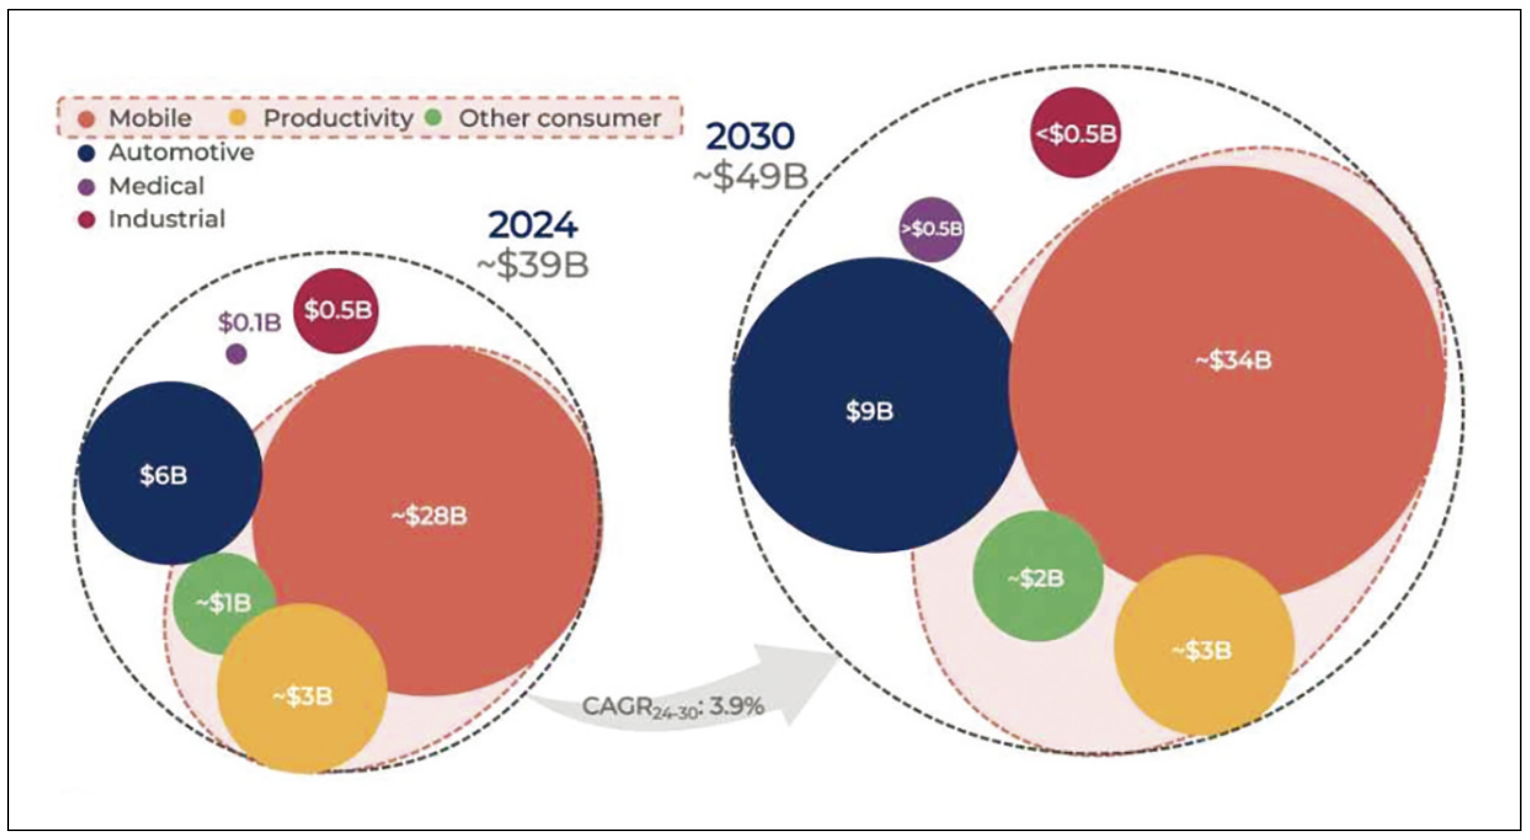
▲ 카메라 모듈 시장은 2024년 약 390억 달러 규모에서 2030년 약 490억 달러로 성장할 것으로 전망되며, 응용 분야별 비중 변화도 함께 나타나고 있다. (자료: Yole Group)
CCM 출하량 70억 개로 반등
카메라 모듈 시장은 2년간의 감소 이후 2024년 다시 성장세로 전환됐다. CCM(컴팩트 카메라 모듈) 출하량은 약 70억개를 기록했으며, 스마트폰 시장 회복과 소비자 수요 증가가 주요 요인으로 작용했다.
스마트폰은 여전히 카메라 모듈 시장에서 가장 큰 비중을 차지하는 분야로, 메인 카메라와 잠망경 카메라 중심의 지속적인 업그레이드가 이루어지고 있다. 이러한 기술 변화는 모바일 기기의 영상 성능을 끌어올리는 동시에 시장 내 수요 기반을 유지하는 핵심 요소로 작용하고 있다.
2024년 기준 모바일 및 기타 소비자 애플리케이션은 전체 출하량의 약 96%인 67억개를 차지하며 시장의 절대적인 중심을 형성하고 있다. 다만 출하량과 별개로, 고부가가치 영역은 점차 자동차 및 신규 응용 분야로 이동하는 흐름이 나타나고 있으며, 이는 향후 시장 구조 변화의 핵심 요인으로 작용할 것으로 보인다.
<표2> 카메라 모듈 밸류체인 및 수직 통합 구조
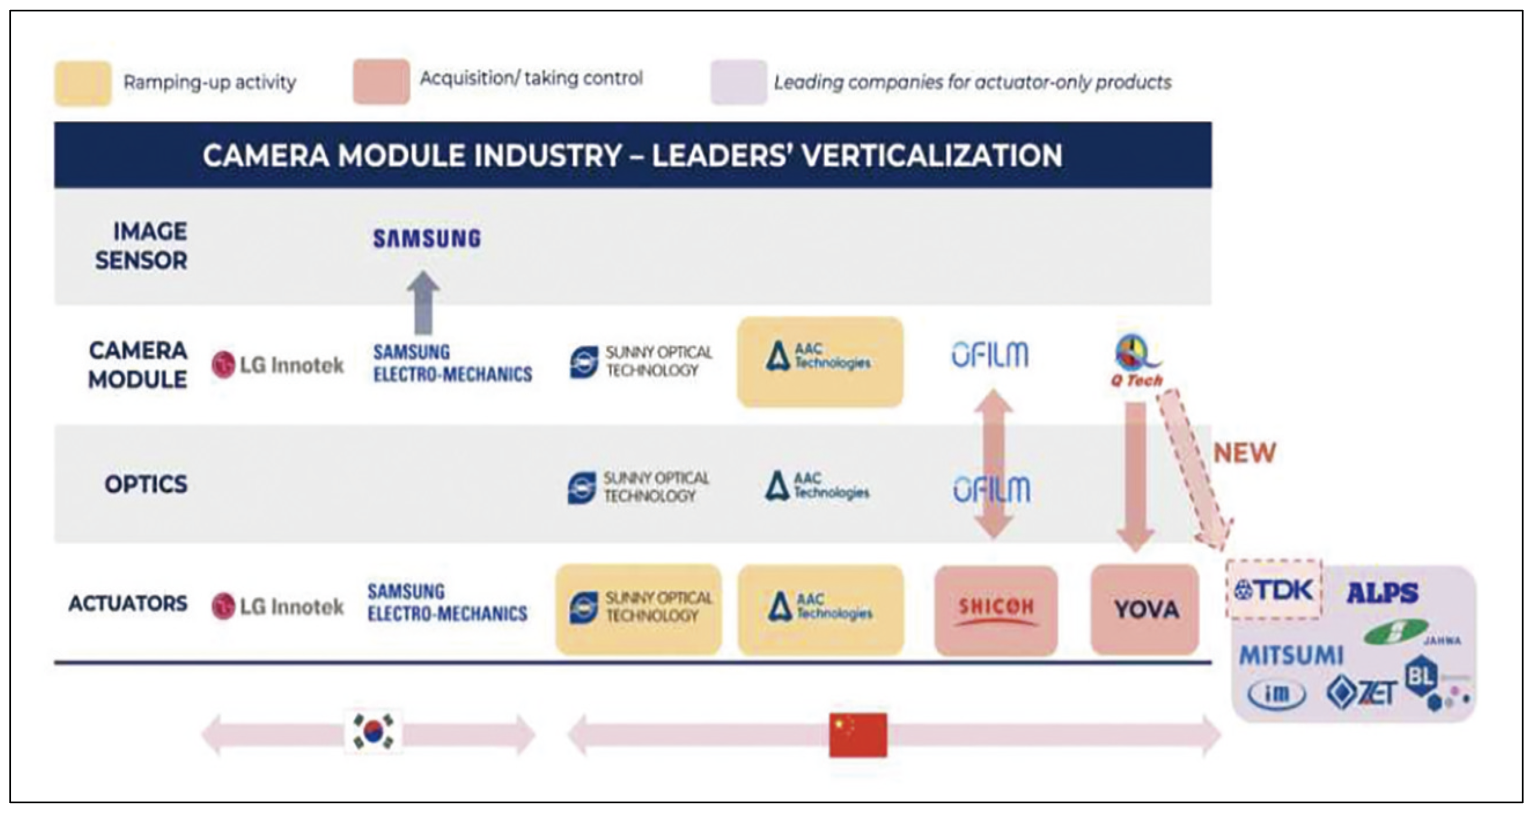
▲ 카메라 모듈 산업은 센서, 광학, 액추에이터, 모듈을 포함하는 수직 통합 구조로 재편되고 있다. (자료: Yole Group)
자동차용 카메라 2억5000만 개 돌파
자동차 분야는 카메라 모듈 시장에서 가장 빠르게 성장하는 영역으로 나타났다. 2024년 차량용 카메라 모듈 출하량은 2억5000만개를 넘어섰다.
이는 ADAS 확산과 차량 내부 모니터링 기능 증가에 따른 것으로, 차량당 카메라 탑재 수가 지속적으로 증가하는 추세다. 또한 고해상도 카메라 채택 확대와 신뢰성 요구 수준 상승이 맞물리며, 자동차용 카메라는 단순 물량 증가를 넘어 시장 내 수익성과 기술 경쟁력을 좌우하는 핵심 분야로 부상하고 있다.
특히 중국은 차량용 카메라 적용 확대를 주도하는 주요 시장으로, 글로벌 수요 확대를 견인하는 역할을 하고 있다.
공급망 재편 가속 ··· 수직 통합 전략 확대
카메라 모듈 산업에서는 수직 통합 전략이 빠르게 확산되고 있다. 이는 산업 집중화와 기술 복잡성 증가에 대응하기 위한 전략으로, 동시에 성능 차별 화와 비용 경쟁력 확보, 공급망 안정성 강화를 위한 움직임으로 해석된다.
LG Innotek, Samsung Electro-Mechanics, AAC Technologies, Sunny Optical 등 주요 기업들은 액추에이터, 광학, 렌즈 조립 등 인접 영역으로 사업을 확장하고 있으며, Ofilm과 Q Tech 역시 인수및 지분 투자를 통해 유사한 전략을 추진하고 있다.
보고서에 따르면 베트남, 멕시코, 인도 등 지역을 중심으로 약 80억달러 규모의 투자가 진행되며 차세대 생산능력 확보가 이루어지고 있다.
Yole Group 센싱·이미징 디렉터 Jérôme Mouly 는 “수직 통합은 산업 집중과 기술 복잡성 증가에 대응하기 위한 전략으로, 기업들은 광학과 액추에 이터, 렌즈 조립 영역까지 확장하고 있다”고 설명했다.
CIS 생태계 재편, 주요 업체 중심으로 집중화
이미지 센서(CIS) 시장에서도 구조 변화가 나타나고 있다. 시장은 주요 업체 중심으로 재편이 진행되는 가운데, Sony는 약 50%에 가까운 점유율을 유지하며 높은 시장 지배력을 확보하고 있다. 이는 프리미엄 스마트폰과 자동차용 고성능 센서 수요에 대응할 수있는 기술 경쟁력을 기반으로 한 결과로 분석된다.
이와 함께 중국 업체들은 빠르게 성장하며 점유율을 확대하고 있으며, 특히 모바일과 자동차용 센서를 중심으로 영향력을 강화하고 있다. 반면 미국, 유럽, 한국 업체들은 상대적으로 점유율이 감소하는 흐름을 보이고 있다.
이러한 변화는 고성능 이미지 센서 수요 증가와 함께, 기술 개발 비용 상승 및 공급망 집중화가 동시에 진행되면서 나타나는 현상으로 분석된다. 결과적으로 CIS 생태계는 일부 주요 기업 중심으로 재편되는 구조를 보이고 있다.
XR·의료·산업용 비전 확대
카메라 모듈은 스마트폰을 넘어 XR, 의료 영상, 산업용 임베디드 비전 등 다양한 분야로 적용이 확대되고 있다.
XR 헤드셋은 새로운 소비자 영상 기기로서 초기 시장 형성 단계에 있으며, 향후 성장 가능성이 높은 분야로 평가된다. 의료 분야는 최소 침습 진단 및 정밀 영상 수요 증가에 따라 안정적인 성장세를 이어가고 있으며, 산업용 비전 역시 단기적인 투자 지연에도 불구하고 자동화 및 품질 검사 수요를 기반으로 지속적인 적용이 이루어지고 있다.
이들 분야는 현재 전체 출하량에서 차지하는 비중은 제한적이지만, 기술 난이도와 요구 사양이 높은만큼 향후 시장 내 가치 창출의 핵심영역으로 자리잡을 것으로 전망된다. 이 같은 흐름은 카메라 모듈 시장의 구조적 변화를 가속하는 요인으로 작용할 것으로 보인다.
자료제공: Yole Group(www.yolegroup.com)